
Hola 👋 bienvenido a la Newsletter de 🎖️Team Hackers.
Soy Felipe Polo y escribo esta newsletter para ayudar a fundadores y operadores de compañías a generar autonomía y equipos más fuertes.
Dirijo una empresa que vive dentro del ciclo de ruido más fuerte de mi carrera. Escribo esto desde dentro de la ola y con dinero propio encima de la mesa.
La pregunta práctica es cuánto poner hoy en algo cuyo retorno tardará años en aparecer. Esta edición va de la regla con la que decido eso, y de dónde creo que la regla me podría engañar.
Una ley que se quedó sin publicar
Roy Amara presidió el Institute for the Future, un centro en Palo Alto.
La frase que lleva su nombre dice que tendemos a sobreestimar el efecto de una tecnología a corto plazo y a subestimarlo a largo plazo.
Amara nunca la publicó. Paul Saffo, que trabajó con él, nunca ha conseguido situar el original.
Pero lo que me interesa de ella es la simetría. Por arriba pagas por algo que todavía no funciona del todo. Por abajo lo descartas justo cuando empieza a funcionar.
Casi toda la conversación sobre hype se ocupa del error de arriba. Y es el de abajo desgraciadamente el que sale bastante más caro.
La curva es de Gartner, y es un producto comercial
El Hype Cycle lo introdujo la analista Jackie Fenn en Gartner en 1995.
5 fases: disparador de innovación, pico de expectativas infladas, valle de la desilusión, rampa de consolidación y meseta de productividad.
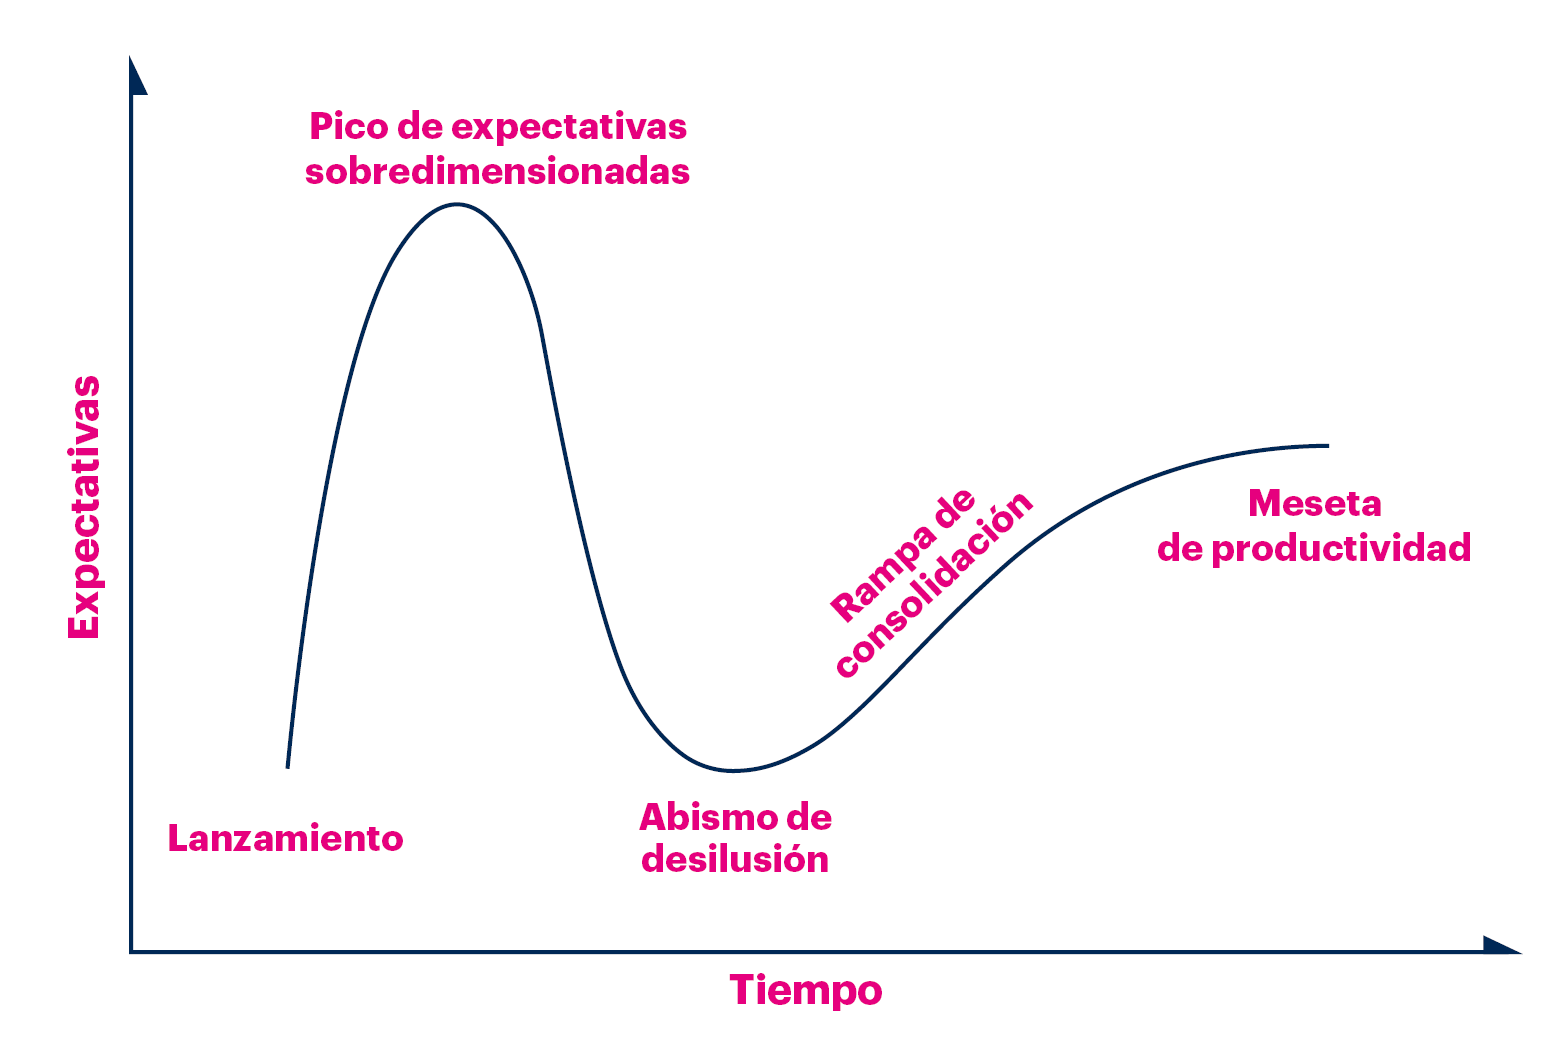
Es una curva limpia, se entiende en 10 segundos y es muy usable en un comité de dirección (también es, antes que nada, el activo comercial de una consultora que vende informes).
En 2016 Michael Mullany revisó todos los Hype Cycles de tecnologías emergentes que Gartner publicó entre 2000 y 2016. Su conclusión fue que la tecnología mediana no obedece la curva.
3 cosas que encontró:
Alrededor del 20% de las tecnologías que Gartner siguió varios años quedaron obsoletas sin alcanzar adopción relevante. Murieron en el valle.
Varias de las tecnologías que de verdad marcaron el periodo (la virtualización x86, NoSQL, el software libre) escalaron casi sin aparecer en la curva. Crecieron sin pico.
La tecnología más hypeada de 1995 fueron los “agentes inteligentes”. Microsoft los enterró con Clippy en Office 97. 20 años después han vuelto como chatbots.
El caso reciente más claro: el volumen de trading de NFTs cayó un 97% entre enero y septiembre de 2022, de 17.000 millones de dólares a 466 millones. Sin rampa posterior.
Yo sigo usando la curva porque me ayuda a tener un vocabulario compartido, con una pregunta: ¿el precio que pago hoy refleja capacidad demostrada o más bien expectativa de ello?
Los dos errores cuestan parecido
El caso canónico del error de arriba es la burbuja puntocom. El Nasdaq tocó 5.048 puntos el 10 de marzo de 2000 y cerró en torno a 1.114 en octubre de 2002. Un 78% abajo en 31 meses.
La otra mitad del caso es igual de instructiva. En 2000 el comercio electrónico era el 0,9% de las ventas minoristas en Estados Unidos. En 2025 ronda el 16,4%. La tesis de 1999 era correcta aunque el calendario estaba equivocado por una década, y en esa diferencia se fundieron miles de millones.
El error de abajo tiene un ejemplo mejor, y empieza en Arkansas.
En junio de 2003 Walmart anunció que sus 100 mayores proveedores tendrían que etiquetar palés y cajas con RFID antes del 1 de enero de 2005. Ese fue el pico. Para 2007 casi ningún proveedor había cumplido, el coste por etiqueta seguía sin bajar y Walmart desmanteló el mandato.
RFID quedó como el ejemplo favorito de tecnología sobrevendida.
Inditex siguió la tendencia. Zara metió el chip dentro de la alarma antirrobo que colgaba de cada prenda, compró 500 millones de chips y completó el despliegue en sus cerca de 2.000 tiendas en 2016.
Hoy el inventario en tiempo real a nivel de prenda opera buena parte de su modelo de reposición. El competidor que leyó los titulares de 2007 y archivó el asunto, se ahorró la compra de chips y perdió una década de aprendizaje operativo que no se recupera fácilmente.
Esa asimetría es la que me preocupa.
El error de arriba se paga con dinero y se corta en poco tiempo. El error de abajo se paga con tiempo, y el tiempo no es tan fácil comprarlo.
Dónde está este ciclo, visto desde dentro
Mi lectura, y puedo estar equivocado: hay 2 curvas corriendo a velocidades distintas y muchas veces las leemos como si fueran una.
La curva de capacidad va rápido y sigue subiendo. Los 4 grandes hiperescalares cerraron 2025 en torno a 410.000 millones de dólares de capex y sus guías para 2026 apuntan por encima de 700.000.
La curva de adopción empresarial está en el valle. Un informe de 2025 del proyecto NANDA del MIT, sobre más de 300 iniciativas documentadas, concluyó que el 95% de los pilotos de IA generativa no producía retorno medible en la cuenta de resultados. Una encuesta de S&P Global del mismo año encontró que el 42% de las empresas abandonó la mayoría de sus iniciativas de IA, frente al 17% del año anterior.
Las dos cosas son verdad a la vez. El modelo mejora cada trimestre y tu empresa sigue sin obtener nada, porque el cuello de botella vive en los datos, la integración, los permisos y alguien que entienda el proceso lo bastante bien como para rediseñarlo.
En qué hemos apostado en Orbitant para gestionar esta asimetría, en concreto:
Ser cliente cero. Nuestros procesos internos (reporting, selección, contenido, producción de software) corren sobre agentes. Lo que funciona dentro se documenta y se vende fuera demostrando impacto real.
La librería de agentes y la metodología. Esta es la parte que tarda su tiempo y que empieza a dar margen a partir del tercer proyecto.
Qué hemos rechazado:
La capa de modelo e infraestructura. Construimos encima.
Crecer alquilando perfiles, que es justo el input que esta tecnología está abaratando.
La que más me ha costado: publicar nuestro sistema interno como SaaS independiente. Funciona y lo usamos cada día, pero sacarlo ahora sería un compromiso irreversible en el peor momento del ciclo. Aparcado al menos hasta que cierre 2027.
Cómo dimensiono una apuesta
La regla que uso tiene una sola pregunta de entrada: si esto resulta ser un error, ¿qué recupero?
Una opción barata deja residuo aunque no funcione: criterio, aprendizajes, datos, código reutilizable. Tiene un coste de mantenimiento conocido y cancelarla no obliga a avisar a nadie de fuera.
Un compromiso irreversible deja cero cuando falla. Suele venir con una de estas tres caras: una licencia plurianual, una reorganización, o un anuncio público. Si para parar tienes que despedir a alguien, romper un contrato o desdecirte en LinkedIn, es un compromiso.
3 preguntas para esta semana, sobre la tecnología ruidosa que tengas encima de la mesa:
¿Qué me cuesta tener esto abierto 12 meses más? Si no sabes el número, lo que tienes es una fuga.
Si lo apago mañana, ¿qué se queda en casa? Si la respuesta es “nada”, estás comprando resultado, y a esta altura del ciclo el resultado se paga con prima adicional.
¿Qué parte de la capacidad tarda años en construirse? Esa se compra pronto y pequeña. La que se puede comprar en 3 meses, se compra tarde y sale más barata.
Mi reparto en este ciclo: unas pocas opciones baratas en paralelo, cada una con fecha de revisión en el calendario, y un solo compromiso grande donde creo que tarda años. El resto tendrá que esperar.
Lo que me llevo
Tres ideas:
La ley de Amara describe dos errores que pueden ser caros. Comprar en el pico quema caja pero se corrige en poco tiempo. Fallar cuando la tecnología madura se paga en años de capacidad que no se compensa fácilmente.
La curva de Gartner sirve como vocabulario compartido, y poco más. Un 20% de lo que sigue muere sin llegar a nada y varias de las tecnologías importantes nunca aparecieron en ella.
Dimensiona por reversibilidad. Lo que mide una apuesta es qué tendrías que romper para pararla.
Hasta la semana que viene.